目次
背景
- AIを使って、確率分布の特性についてまとめた
離散分布(Discrete Distribution)
とりうる値が飛び飛びである確率変数(離散型確率変数)の分布。
ベルヌーイ分布(Bernoulli Distribution)
- 成功確率$p$で1、失敗確率$1-p$で0を取る、最も単純な分布
- 定義
- 期待値・分散
- 例: コインを1回投げて表が出るかどうか
二項分布(Binomial Distribution)
- ベルヌーイ試行を独立に$n$回繰り返したときの「成功回数」の分布
- 定義
- 期待値・分散
- 表記: $X \sim \mathrm{Binomial}(n,p)$
- 例: コインを$n$回投げて表が出る回数、当たり確率$p$のくじを$n$回引いて当たる回数
ポアソン分布(Poisson Distribution)
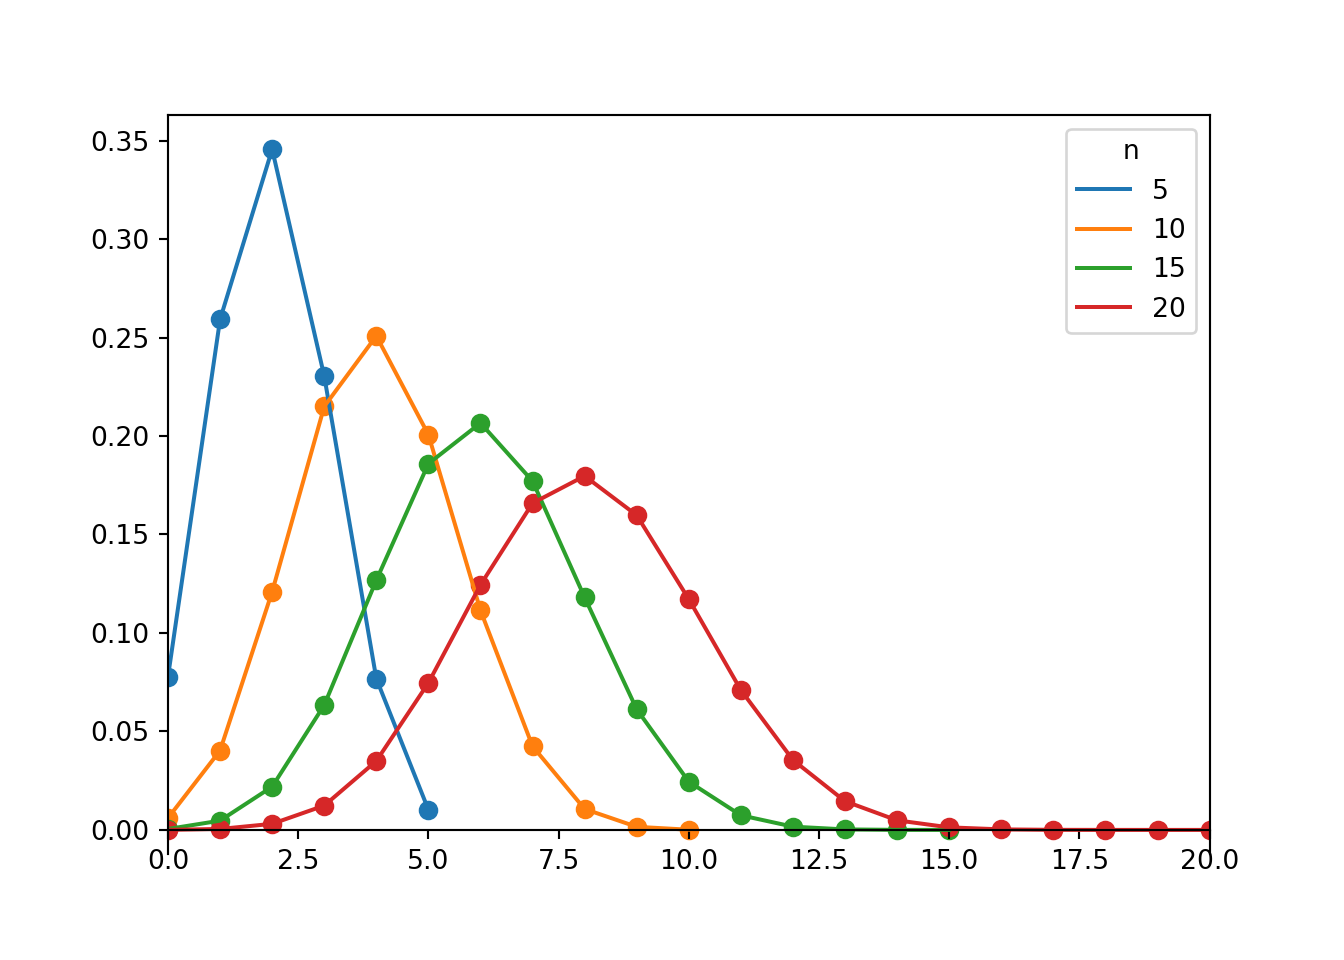
- 単位時間・単位面積あたりに平均$\lambda$回起こる稀な事象の「発生回数」の分布
- 定義
- 期待値・分散
- 表記: $X \sim \mathrm{Poisson}(\lambda)$
- 二項分布で$n \to \infty$、$np=\lambda$を一定に保った極限にあたる(ポアソンの少数の法則)
- 例: 1時間あたりの窓口への来客数、1ページあたりの誤植の数
幾何分布(Geometric Distribution)
- 成功確率$p$のベルヌーイ試行を繰り返すとき、「初めて成功するまでの試行回数」の分布
- 定義
- 期待値・分散
- 例: サイコロを振り続けて初めて6が出るまでの回数
連続分布(Continuous Distribution)
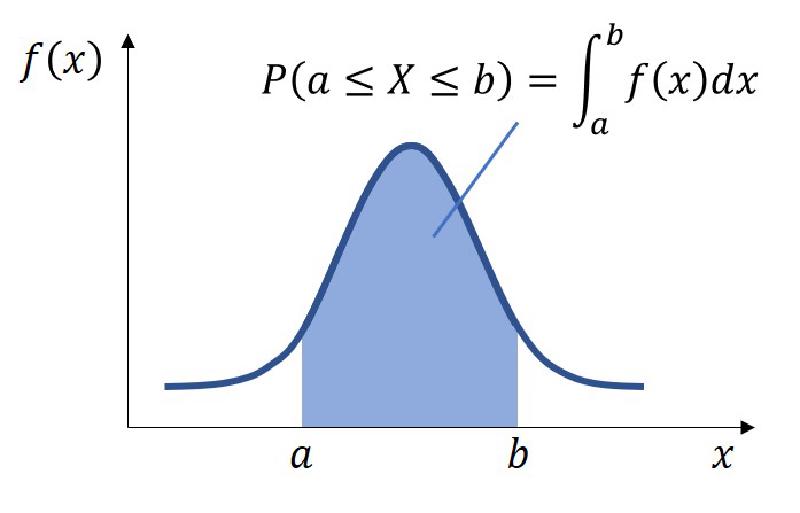
とりうる値が連続的な確率変数の分布。確率は密度関数(PDF)を積分して求める。
一様分布(Uniform Distribution)
- 区間$[a,b]$のどこでも同じ密度で値を取る、最も単純な連続分布
- 定義
- 期待値・分散
- 表記: $X \sim U(a,b)$
指数分布(Exponential Distribution)
- ポアソン過程における「次の事象が起こるまでの待ち時間」の分布
- 定義
- 期待値・分散
- 「無記憶性」を持つ唯一の連続分布(すでに$t$秒待ったという事実が、その後の待ち時間の分布に影響しない)
- 例: 電球の寿命、次の地震が起こるまでの時間
正規分布(Normal Distribution)
- 独立な要因の合計・平均が近づいていく分布(中心極限定理)。統計で最も重要な分布
- 定義
- 期待値・分散
- 表記: $X \sim N(\mu, \sigma^2)$。$\mu=0, \sigma^2=1$のものを標準正規分布と呼ぶ
- $\chi^2$分布・t分布・F分布は、いずれも正規分布から具体的な変換で導出できる
ガンマ分布(Gamma Distribution)
- 指数分布に従う事象が「$k$回起こるまでの待ち時間」の分布(指数分布の一般化)
- 定義
- 期待値・分散
- 形状パラメータ$k=1$のとき指数分布に一致する(特殊ケース)
- ポアソン分布の尤度に対する共役事前分布として、ベイズ統計でもよく登場する
ベータ分布(Beta Distribution)
- 区間$[0,1]$上に定義される分布で、「確率そのもの」を確率変数として扱うときによく使われる
- 定義
- 期待値・分散
- パラメータが両方1のとき一様分布$U(0,1)$に一致する(特殊ケース)
- 二項分布の尤度に対する共役事前分布として、ベイズ統計でよく使われる
カイ二乗分布・t分布・F分布
- いずれも標準正規分布から具体的な変換で導出される、検定でよく使われる分布
- $Z \sim N(0,1)$、右辺の$\chi^2$は左辺と独立
まとめ
- 分布はまず「離散か連続か」「とりうる値の範囲」「何を数えている/測っているか」で見分けると、どれを使うべきか判断しやすい
- 二項分布・ポアソン分布・正規分布などの間の特殊ケース・変換・極限・ベイズ関係といった繋がりは「分布関係図」の記事にまとめてある